DEEP DIVE | AI × BUSINESS | 2026.11
AI 应用浪潮下的企业存亡图鉴
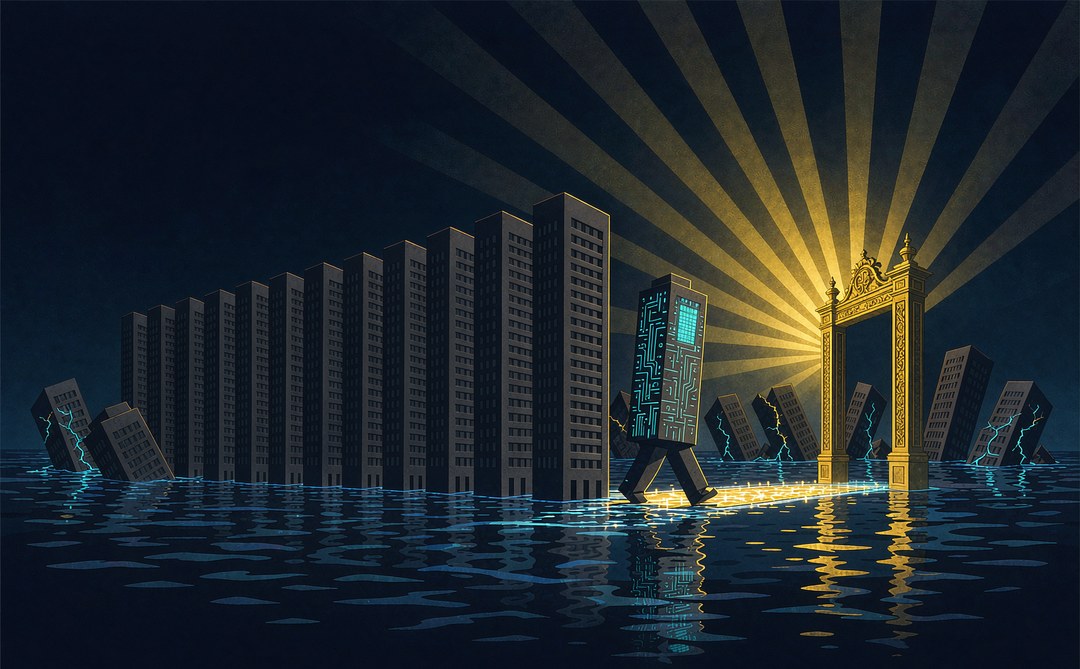
▲ 有的楼已在水中,有的楼正在队里;门后是光,也只有能发光的楼过得了桥(AI 生成插图)
说明:本文为第三方独立分析,全部数据来自公开财报、机构调研与行业追踪,文末附信源。
开场:死亡是有顺序的
AI 冲击一家公司,从来不是「砰」的一声把楼炸掉,而是按一个固定的顺序拆东西:先拆渠道,再拆产品形态,最后才轮到公司本身。
看懂这个顺序,你就能对着任何一家公司问三个问题:它的流量入口还握在自己手里吗?它的产品形态还有必要存在吗?它的收费方式还有人愿意付吗?三个问题都答不上来,它就在名单上。
本文把证据分成三批:已经死了的(证据确凿)、正在失血的(财报和股价都看得见)、还在排队的(只有机制推演,所以每一条都标注置信度)。同时也会列出反面证据——谁不容易死,免得单边叙事变成恐慌营销。
第一批:已经死了的
如果只能选一家公司当标本,那就是 Chegg。
它的生意曾经简单到美好:学生用 Google 搜作业题,点进 Chegg,付费看答案。2021 年市值 147 亿美元,付费订阅 820 万,稳稳地躺着收钱。
然后 AI 来了。变化只有两步,却每一步都致命:第一步,题目本身——AI 直接免费作答,答案这个东西一夜之间从商品变成了空气;第二步,入口本身——Google 学聪明了,直接在搜索结果里给出 AI 摘要,学生连点都不用点进来。
渠道变成了竞品,产品被商品化,两头同时塌。 到 2026 年,市值只剩约 1 亿美元,跌幅超 99%;订阅不足 300 万;股价长期趴在 1 美元以下,收到纽交所退市警告。它起诉 Google 抢流量,2026 年 10 月被法院驳回——法律给这件事下了定论:搜索流量从来不是平台必须兑现给你的承诺。它想把自己卖了,无人接盘。
渠道型资产的贬值速度是以月计的。这是本轮周期最重要的单一教训。
更有意思的是,死者名单里不只旧经济。TechCrunch 从 2026 年 10 月起维护一份「AI 墓地」清单,年内至少 13 款知名 AI 产品关停或破产:
- Sora,OpenAI 的视频产品,曾登顶 App Store 下载榜,3 月关停——推理成本太高,留存撑不住;
- ChatGPT Atlas,OpenAI 的独立浏览器,上线不到一年就关停,功能收回主产品——巨头自己试错自己纠错;
- Character.AI,巅峰月活 2000 万、估值 10 亿美元,每月亏 800–900 万美元,10 月申请破产,最后迪士尼只花 2000 万美元买走了它的知识产权;
- Notion Mail,官方发现过半用户改用独立 AI 智能体处理邮件,索性关掉——被自己赖以为生的那波浪潮顺手吃掉了;
- 还有 Humane AI Pin(融资 2.3 亿美元,最后 1.16 亿卖给惠普)等一长串名字。
宏观注脚更冷:标普估计约 42% 的企业 AI 项目最终被放弃;全球百家大企业调研里,平均只有 26% 的智能体项目真正进入生产环境。换句话说,「站在风口」从来不是免死金牌——AI 本身就是一个高死亡率行业。
在 companies 死掉之前,价格先崩的是人。以自由职业市场报价为观测点:普通笔译千字报酬从约 400 元跌到 100 元,数据标注单价从 0.5 元跌到 0.05 元,电商美工和初级文案的外包价格已经低到「不值得报价」。
价格崩塌永远领先于公司死亡——它是死亡通知书的第一联。
第二批:正在失血的
2026 年 1 月 29 日是个标志性日子:SAP 因为云业务指引不及预期,单日跌超 16%,ServiceNow 跟跌 11%。到了 2 月,整个 SaaS 板块一周之内市值蒸发超过 1 万亿美元。过去一年:Salesforce 跌约 30%,ServiceNow 跌约 21%,Workday 跌约 15%。
奇怪的是,多数公司的财报并没有崩。真正的变化发生在估值函数里:传统软件的远期市销率跌到 4.1 倍,是 2008 年以来最低;市场隐含的长期增长率预期从 4.7% 被压到 1.1%。
翻译成人话:市场不再问「你现在赚多少钱」,而是问「你这种商业模式还能活几年」。 估值从利润定价切换成了寿命定价。
板块内部的分化还暴露了一条规律:横向通用 SaaS 一年跌 35%,垂直行业 SaaS 反而涨 3%。越是「全行业通用、功能能被标准化」的软件,暴露越大。
估值分化不是情绪,背后有两台发动机。
第一台是预算迁移。对 141 位企业 CIO 的调研显示:45% 的 AI 预算直接来自对现有软件支出的削减;54% 的 CIO 正在整合供应商;只有 3% 认为 AI 会带来更多供应商。对存量软件商来说,AI 带来的不是增量,是零和博弈。而且替换意愿已经明码标价:83% 的 CIO 愿意用 AI 原生方案替换销售自动化工具,客服 56%、IT 服务管理 55%、ERP 和采购 50%。
第二台是效率差。AI 原生公司 Cursor 人均年营收 610 万美元,Lovable 340 万美元;传统软件巨头只有 46–54 万美元——12 倍的差距。供给端还在加速:Y Combinator 报告其四分之一的初创公司,代码库 95% 以上由 AI 生成。小团队复刻大公司功能的周期,被压缩了一个数量级。
劳动力市场的信号比失业率更早。Anthropic 报告的自动化覆盖率:程序员 74.5%、客服 70.1%、数据录入 67.1%;斯坦福追踪显示,AI 暴露度最高的软件开发和客服两个职业,2026 年就业下降超 4%。
一项覆盖 7.43 亿条招聘数据的分析给出了更细的结构:26.6% 的岗位面临较高替代压力,而冲击最深处不在行业之间,在入口——22 到 25 岁的年轻人在高暴露职业上的求职成功率下降约 14%。初级岗位被系统性抽走,人才市场变成「两头增长、中间收缩」的沙漏。
企业的动作也比统计快:Visa 营收还在涨 14%,同时裁掉 2600 人;Block 裁 4000 人;PayPal 计划三年裁 20%;华尔街银行准备三到五年内削减约 20 万个后台岗位;印度 IT 外包三巨头出现二十年来首次共同减员。国内大厂的路径更隐蔽——不裁老人,但不再补新坑。 招聘量的收缩,永远领先于失业率的上升。
第三批:还在排队的
这一批还没有终局证据,只有机制和先行指标,所以每一条都标注置信度。
单点 SaaS 和「按席位」收费(置信度:高)。 如果一个智能体能干完 10–15 名中层员工的行政工作,「15 个席位」就变成「1 个席位」,按人头收费的模式直接失血。Gartner 预测到 2030 年,35% 的单点 SaaS 会被智能体替代。幸存者画像其实已经画出来了:数据记录系统(ERP、财务核心——智能体再能干,也需要一个权威账本)、网络效应平台、强监管的垂直 SaaS 暂时安全;日程表、表单、轻量项目管理这类单点工具最危险。
项目管理和协作形态(置信度:中高)。 当头部团队一周干完过去三个月的活,预先排计划、拆工单、开站会这套协作形态本身就被架空了——这不是哪家产品做得不好,是形态问题。盯着项目管理产品的席位增长和净收入留存率,转负就是发令枪。
算力转售层(置信度:中)。 像极了 2000 年铺光纤的那批公司:商业模式简单、拼价格、赌高周转、用指数增长的资本开支去撑指数增长的收入。本轮财报季现金流承压最重的正是这一层,而不是巨头。盯着算力现货价与长约价的价差、在建数据中心的上架率。
没有上游议价权的「套壳」中间商(置信度:中高)。 按标准价从模型厂进货、再转售给用户,而头部玩家自己拿的是折扣价、还把同类功能直接内建——这套毛利结构,和互联网泡沫期「按零售价进车再原价卖出」的电商一模一样,而后者全部倒闭了。
入口型平台(置信度:中,时间尺度最长)。 当智能体接管消费入口,旅行、电商、本地生活的流量分发逻辑都要重写。平台的应对只有两路:封禁模拟人访问,或者为智能体开设认证、限额、留痕的正式协议通道。能不能坐上协议谈判桌,将决定入口平台的估值方向。
死于膨胀的幸存者(置信度:中)。 最后一条最反直觉:对流量和生存能力最强的公司,真正的风险不是外部冲击,而是自我认知膨胀——误判自己有模型能力或平台能力,押上全部身家赌大盘。历史的脚本早就写好了:Blockbuster 不是死于没看见 Netflix,是死于不认为自己需要变成 Netflix。
反面证据:谁不容易死
一份靠谱的名单必须留一节给幸存者:
- 数据记录系统和基础设施:Oracle、SAP 的核心账本,Snowflake、Databricks 这类数据平台,是智能体运转的依赖层——它们不是被替代,是「被编排」,位置反而更重要了;
- 垂直 + 监管纵深:医疗、金融合规类软件靠数据敏感和合规壁垒暂时安全(但模型厂商的合规产品已经开始渗透,护城河在变浅);
- 责任归属岗:法律判决、医疗处方、财务签字——凡需要「签名盖章、承担后果」的环节,法规不允许 AI 拥有最终决定权;
- 高情感依赖与线下服务:养老护理、家政、高端客户服务,替代率极低,需求还在逆势增长;
- 迁移引力:主流分析机构也在提醒,深度集成的软件不会被「整体替换」——数据迁移的引力、维护成本、安全责任,让多数企业选择改造而不是重建。软件业的终局更可能是「三明治化」:上面被模型层压制,下面被 AI 原生追赶,中间靠数据和工作流纵深求生。
2027 年的三种走法
把上面的证据放进一个观察窗口(到 2027 年),大致有三种情景:
- 加速出清(约 35%):智能体入口协议化落地,单点 SaaS 的席位收入转负,算力现货价下行,转售层出现违约。盯的指标:净收入留存转负的厂商数量、智能体流量占比。
- 温和整合(约 45%):按用量、按结果的定价切换把冲击慢慢消化掉,横向 SaaS 收缩两三成后企稳,垂直软件和数据层完好。盯的指标:CIO 预算里 AI 的占比、供应商整合率。
- 韧性反弹(约 20%):企业对智能体落地失望(那 42% 的项目取消率兑现),回归成熟 SaaS,估值修复。盯的指标:智能体项目取消率、软件板块估值倍数。
无论哪种走法,有三件事是确定的:标准化智力服务的价格不会再回去;初级岗位的入口收缩会持续,人才市场的沙漏会更明显;幸存者的共同资产永远是「数据纵深 + 责任归属 + 协议位置」。
结语
把全文收拢成五句话:
- 死亡有顺序:渠道先死,形态再死,公司最后死;就业端先抽走入口,再压中间层。看懂顺序,就能判断自己站在哪一环。
- 市场已经完成定价切换:从为利润定价,变成为商业模式寿命定价。股价比财报先动,不是市场疯了,是市场先看见了。
- 「AI 很厉害」和「AI 能赚钱」是两件事:能力被平权之后,利润流向成本结构最低、离交易最近、握有数据和协议的那一端。拥抱 AI 是必答题,但答题不保证加分——所有人都同步降本的结果,是整个盘子变小。
- AI 也在清洗 AI:42% 的 AI 项目被放弃,明星产品批量关停。同一条赛道上,有人高价上岸,有人被拆解收购,有人直接消失。
- 公司和人的结论恰好相反:公司的寿命正在被重估,人的适应性溢价却从未这么高。
波浪淘走的是公司名字,淘不走人身上的手艺。名单烧掉的是品牌,烧不掉的是能力——在技术平权的年代,唯一抗折旧的资产是人。
主要数据信源
• Chegg 季度财报与纽交所披露;美国法院 2026 年 10 月裁决记录
• Redpoint Ventures 2026 年 B2B 软件市场调研(141 位 CIO);QverLabs SaaS 板块追踪
• Futurum Group 等机构对 2026 年 1–2 月软件股抛售的分析
• Gartner、Deloitte 关于智能体替代与定价模式迁移的预测
• TechCrunch「AI Graveyard」追踪清单(2026 年 10 月);S&P Global Market Intelligence;HFS Research
• Anthropic 劳动力影响报告(2026 年 3 月);Stanford HAI 就业追踪;上科大 7.43 亿条招聘数据分析
• 企业裁员公告:Visa、Block、PayPal、华尔街银行及印度 IT 三巨头公开信息
• JetBrains 职场 AI 调查;CNBC/彭博并购报道(Cursor、Windsurf、Lovable 等交易)
• 翻译、数据标注、跨境电商等领域的公开价格与就业报道
—— 完 ——


发表评论